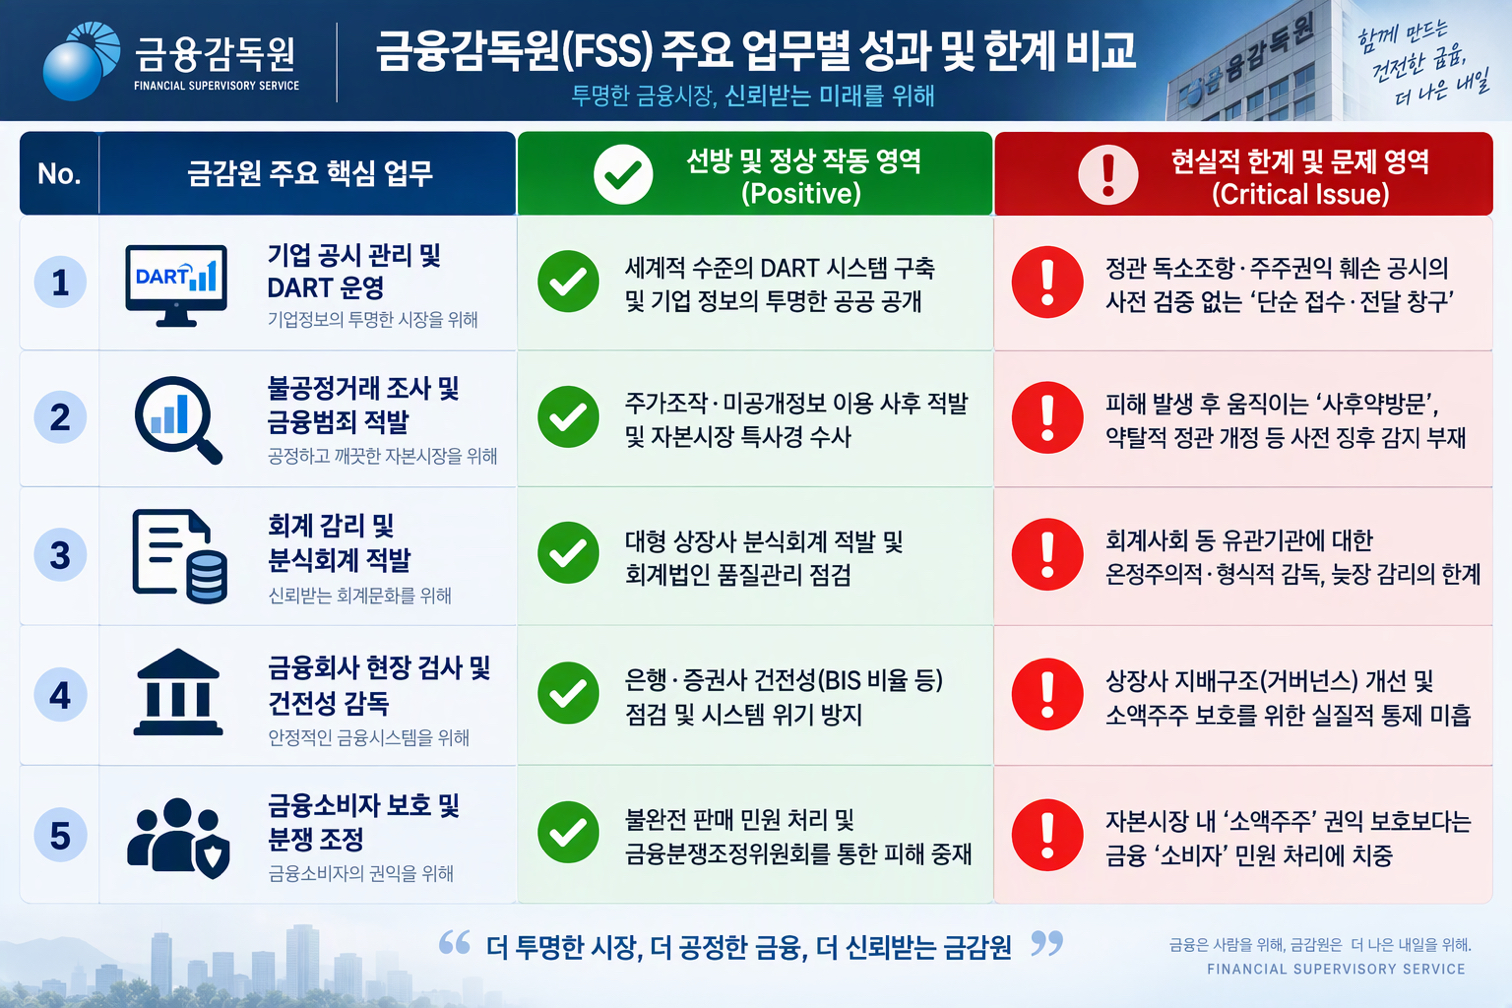
자본시장의 안전은 두 겹의 방파제로 유지됩니다. 1차 방파제가 현장에서 기업의 정관과 공시, 감사를 심사하는 유관기관(한국거래소, 한국공인회계사회)이라면, 2차 방파제는 이 유관기관들이 제 역할을 다하도록 엄정하게 지도·감독해야 할 최상위 기구, 바로 금융감독원입니다. 그러나 오늘날 한국 증시라는 바다에서 소액주주들이 체감하는 현실은 서글프기 그지없습니다. ㅁ 항로를 잃은 선박과 작동하지 않는 등대 현재 코스닥을 비롯한 국내 증시의 소액주주들은 '언제 암초에 부딪혀 배가 침몰할지 모르는 조마조마한 항해'를 이어가고 있습니다. 대주주와 경영진이 정관의 틈새를 노려 기습적인 제3자 배정 유상증자를 단행하고, 사모 메자닌(CB·BW)을 남발하여 주주 가치를 무참히 희석시켜도 소액주주는 그저 수동적으로 피해를 감내할 수밖에 없습니다. 자고 일어나면 내 자산의 가치가 토막 나 있는 현실 앞에서도, 이에 대해 사전에 경고해 주는 '등대'는 어디에도 작동하지 않습니다. 이때 1차 방파제 역할을 해야 할 거래소는 "서류상 요건에 결격이 없다"는 이유로, 회계사회는 "감사 절차상의 형식적 타당성"만을 이유로 고개를 돌립니다. ㅁ감독 책임이라는 본질적인 빈틈 더 큰 문제는 이 유관기관들을 관리·감독할 법적 책무를 쥐고 있는 금융감독원의 태도입니다. 금감원은 현장 검사, DART 운영, 불공정거래 적발, 소비자 보호 등 명시된 주요 업무에는 열을 올리지만, 정작 '거래소의 형식적 상장 심사'나 '정관 독소조항 방치', '유관기관의 온정주의적 감독실태'를 바로잡는 근본적인 행정적 통제에는 사실상 뒷짐을 지고 있습니다. 이는 마치 건물 안에서 도난 사건이 반복하여 발생함에도, 경비업무를 위탁받은 보안업체(유관기관)가 제 기능을 하는지 감독해야 할 관리소장(금감원)이 "계약서대로 서류만 제출받았으니 문제없다"며 책임을 회피하는 모습과 다를 바 없습니다. 사후에 사건이 터진 뒤 수사 기관에 통보하거나 뒷북 제재를 가하는 '사후약방문'만으로는, 이미 거덜 난 소액주주의 재산과 무너진 시장의 신뢰를 되돌릴 수 없습니다. 피해를 입은 주주가 어디에도 하소연할 곳이 없는 이 비대칭적 구조야말로, 우리가 말하는 '코리아 디스카운트'의 가장 아픈 민낯입니다. ㅁ 룰의 지배(Rule of Law)가 바로 서는 자본시장을 위하여 금융 감독의 진정한 가치는 사후 처벌의 화려함이 아니라, 약탈적 행위가 일어날 수 없는 '사전적 거버넌스의 정립'과 '유관기관에 대한 엄정한 지도·감독'에서 완성됩니다. 금감원이 유관기관 관리 감독이라는 본연의 거대한 책무 앞에서 계속해서 온정주의적 침묵을 유지한다면, 시장의 불신은 지워지지 않을 것입니다. 이제 금융감독원은 스스로에게 물어야 합니다. 자본시장의 거친 바다에서 소액주주를 보호하는 든든한 '나침반과 등대'가 될 것인가, 아니면 거대 기관들의 형식주의 뒤에 숨은 '침묵의 방관자'로 남을 것인가. 소액주주의 권익이 정관과 시스템에 의해 선제적으로 보호받는 날이 오지 않는 한, 코리아 디스카운트라는 오랜 잔혹사는 결코 끝나지 않을 것입니다. 여러분은 어떻게 생각하시나요? 사후 적발과 제재에 치중하는 현재의 감독 체계 속에서, 사람의 이해관계나 온정주의에 휘둘리지 않는 AI 기반 정관 파싱 및 선제적상시모니터링시스템이 오히려 시장의 새로운 대안이 될 수 있다고 보시나요?