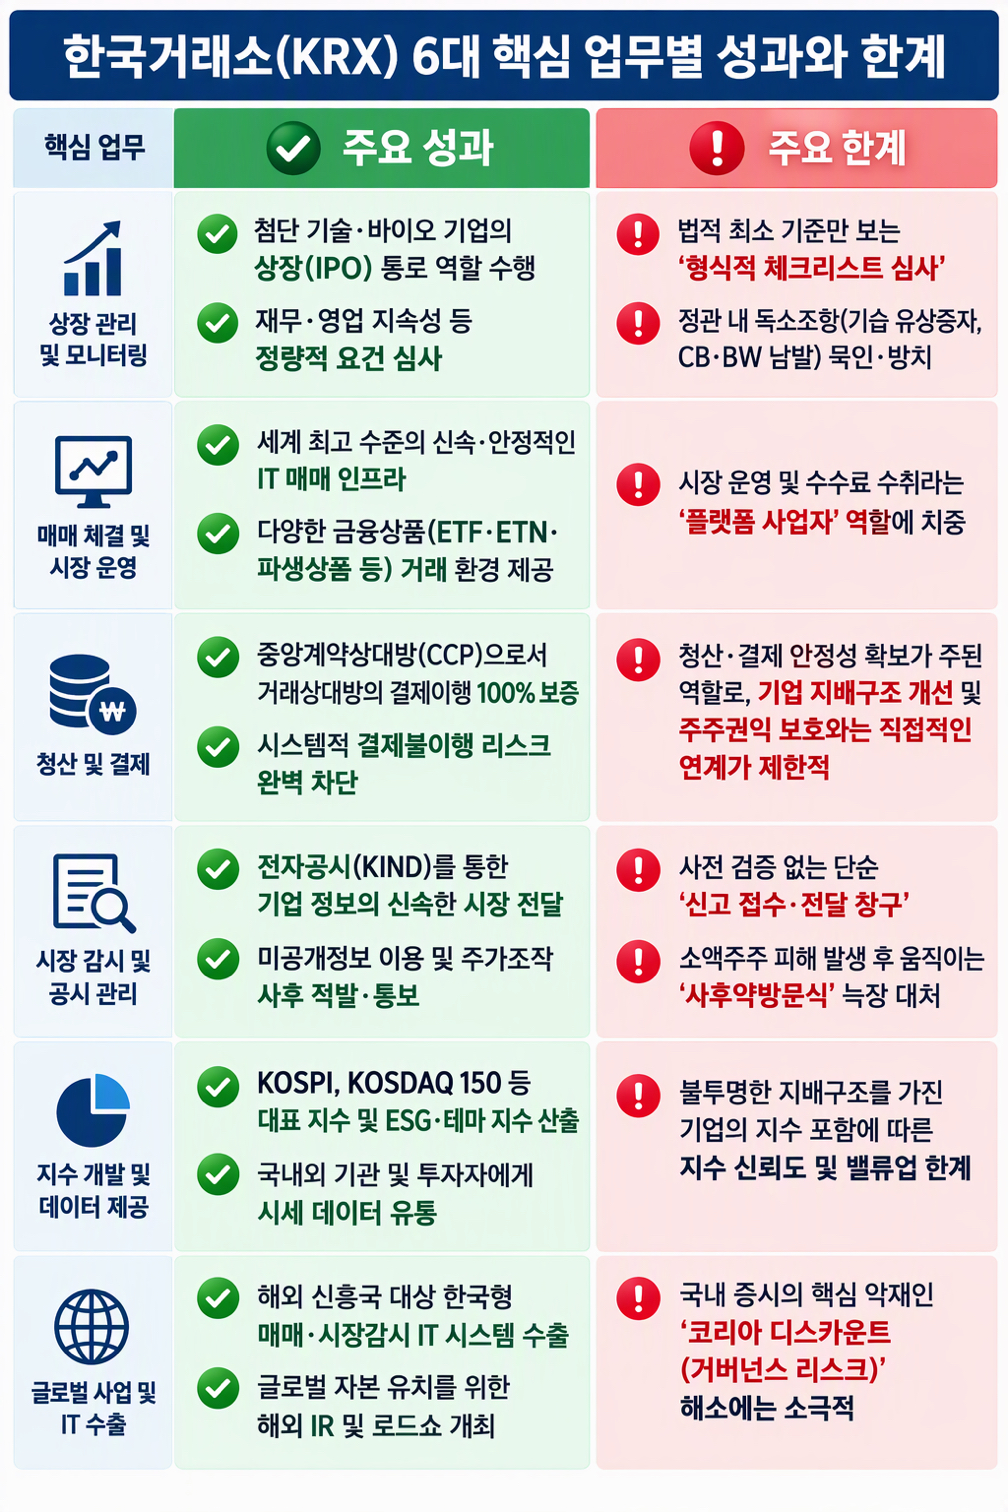
자본시장을 거대한 경기장에 비유하곤 합니다. 상장사는 선수이고, 투자자는 관중이며, 한국거래소(KRX)는 그 경기장의 질서를 유지하고 선수들의 공정한 플레이를 감독하는 '최고 심판(Referee)'입니다. 그러나 오늘날 코스닥이라는 경기장의 풍경은 어떠합니까? 경기가 시작된 후, 특정 선수가 규칙의 틈새를 노려 기습적으로 외부 구원투수(제3자 배정 유상증자)를 투입해 기존 주주들의 지분 가치를 무참히 희석시킵니다. 경기 중에 경기 규칙을 바꾸고 사모 메자닌(CB·BW)이라는 특혜성 장비를 쥐어주며 특정 플레이어에게 이익을 몰아주는 행태가 버젓이 벌어집니다. 이때 심판은 어디에 서 있습니까? ㅁ 사후에 깃발을 드는 심판의 서글픈 변명 문제가 터질 때마다 거래소가 내놓는 답변은 한결같습니다. "법적 최소 요건과 정해진 서류 양식을 갖추었기에 사전에 제지할 권한이 없었다", *"사법 당국의 최종 판단이나 판결이 나오기 전까지는 선제적 조치가 어렵다"*는 해명입니다. 이는 마치 경기장 한복판에서 명백한 반칙과 반인도적 플레이가 자행되고 있음에도, "규정집 세부 조항에 명시되지 않았다"며 경기가 끝난 뒤 선수가 부상을 입고 병원에 실려 간 후에야 뒤늦게 레드카드를 꺼내 드는 심판과 다를 바 없습니다. 심판이 호루라기를 불어야 할 가장 결정적인 순간에 '서류상의 정합성'만 따지며 고개를 돌린다면, 그것은 심판의 역할을 수행하는 것이 아니라 단순한 '관람객'이나 '입장권 검표원'으로 전락했음을 자인하는 것과 같습니다. ㅁ ’형식적 공시 채널'이라는 안일한 방패 공시 시스템(KIND) 역시 마찬가지입니다. 정보의 비대칭 속에서 소액주주는 늘 불리한 위치에 서 있습니다. 대주주와 내부자들이 정보의 이점을 독점하고 있을 때, 거래소는 그 공시가 소액주주의 가치를 얼마나 심각하게 훼손하는지 사전 검증하거나 걸러내는 필터 역할을 하지 않습니다. 그저 제출된 서류를 시스템에 올리는 '우체부' 역할에 만족하고 있습니다. 하지만 자본시장의 공정성은 단순히 '정보를 적시에 올렸는가'로 완성되지 않습니다. 그 정보가 시장에 미칠 파괴적 영향을 모니터링하고, 주주 가치를 위협하는 독소 조항과 불투명한 지배구조를 사전에 경고하고 차단하는 것이야말로 거래소에게 부여된 진정한 공적 책무입니다. ㅁ 코리아 디스카운트의 진정한 원인을 물어야 할 때 우리는 흔히 한국 증시의 저평가, 즉 '코리아 디스카운트'의 원인을 거시경제나 대외 환경에서 찾으려 합니다. 그러나 진정한 디스카운트는 '룰을 지키는 선수가 손해를 보고, 반칙을 일삼는 자가 이득을 취하며, 심판은 이를 관망하는 시장의 불신'에서 비롯됩니다. 상장 심사 단계에서 소액주주 권익을 침해할 수 있는 정관의 독소조항을 묵인하고, 상장 이후의 기습적 유상증자와 주주 약탈 행위를 '자율적 경영 판단'이라는 이름으로 방치하는 한, 글로벌 자본과 국내 투자자들의 신뢰를 얻는 것은 요원한 일입니다. 거래소는 이제 스스로에게 물어야 합니다. 자본시장의 질서를 수호하는 엄중한 '파수꾼'입니까, 아니면 시장의 혼란을 방관하며 시스템 운영 수수료만 거두어들이는 '플랫폼 사업자'에 불과합니까? 여러분의 생각은 어떠신가요? 사람의 관성이나 이해관계에 얽매이지 않는 AI가 오히려 거래소의 상장 심사 및 정관 모니터링 역할을 더 공정하게 수행할 수 있다고 생각하시나요?