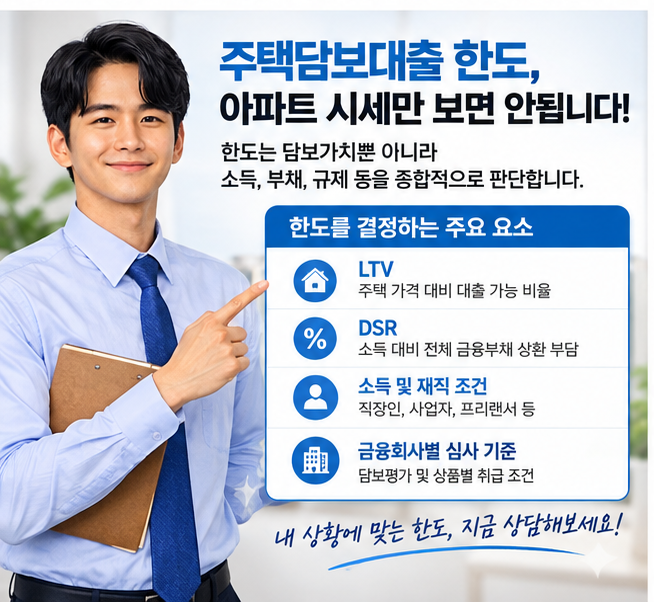
대부분 금리부터 비교하지만, 실제로는 금리만큼 중요한 것이 내가 필요한 금액만큼 대출을 받을 수 있는지입니다. 특히 아파트를 보유하고 있거나 기존 주택담보대출을 이용 중인 분이라면 몇 가지를 함께 확인할 필요가 있습니다. 오늘자금리 변동금리4.6%~ 고정금리5.28%~ 1. 금리 비교는 기본입니다 고정금리와 변동금리는 각각 장단점이 있습니다. 금리 수준뿐 아니라 향후 금리 변동 가능성, 상환 방식, 우대금리 조건까지 함께 살펴보는 것이 좋습니다. 2. 대출 한도는 아파트 시세만으로 결정되지 않습니다 주택담보대출 한도는 담보가치 외에도 소득, 기존 대출, DSR, 주택 소재지와 대출 목적 등 여러 조건의 영향을 받습니다. 같은 아파트를 보유하고 있어도 개인별로 가능한 금액이 달라질 수 있습니다. 3. 기존 대출이 있어도 추가 검토가 필요할 수 있습니다 기존 주택담보대출이 있거나 은행에서 원하는 한도가 나오지 않았다면 현재 대출 잔액과 담보 여력, 소득 및 부채 조건을 다시 확인해 볼 수 있습니다. 다만 추가 대출 가능 여부는 개인별 심사와 금융회사 기준에 따라 달라집니다. 4. 연말 대출은 미리 확인하는 것이 좋습니다 12월에 잔금이나 별도 자금이 필요하다면 금융회사별 대출 취급 여부와 심사 기간도 확인해 두는 것이 좋습니다. 연말이라고 모든 금융회사의 대출이 중단되는 것은 아니지만, 금융회사별 상황에 따라 조건이 달라질 수 있습니다. 주택담보대출은 단순히 금리가 낮은 상품을 찾는 것보다 내 상황에서 가능한 한도와 상환 조건을 함께 비교하는 것이 중요합니다. 혹시 최근 주택담보대출을 알아보면서 금리는 괜찮은데 한도가 부족했거나, 기존 대출 때문에 고민하셨던 경험이 있으신가요? 어떤 부분이 가장 어려우셨는지 댓글로 나눠주시면 다른 분들에게도 도움이 될 것 같습니다. ※ 본 글은 일반적인 금융정보 공유를 위한 내용이며, 실제 금리와 한도 및 승인 여부는 금융회사 심사와 신청 시점의 조건에 따라 달라질 수 있습니다.